欧洲第六大国
历史上几乎没有哪家金融机构能像巅峰时期的巴林兄弟公司那样受到如此崇敬。这家公司由弗朗西斯·巴林爵士于1762年创立,在18世纪末的动荡岁月中崛起,成为伦敦最杰出的商业银行之一。1803年,它安排了路易斯安那购地案的融资,通过这笔交易,美国以1500万美元从拿破仑治下的法国手中获得了82.8万平方英里的领土。在拿破仑战争及其后续时期,它为大西洋两岸的政府提供资金。到1820年代,据传黎塞留公爵将欧洲大国描述为英国、法国、奥地利、普鲁士、俄罗斯和巴林兄弟(Ziegler, 1988)。
这个比喻只有一半是讽刺。巴林兄弟在整个19世纪活跃于国家财政与帝国扩张的交汇点,承销从加拿大到阿根廷、从奥斯曼帝国到美国等各国政府的贷款。它是英国王室的银行家。数代巴林家族成员在议会和上议院任职。当一个外国政府需要进入伦敦资本市场——当时地球上最深的可投资财富池——时,它就会找到巴林兄弟。
然而到了1880年代,这非凡的声誉已经开始超越建立它的审慎。
阿根廷的镀金海市蜃楼
要理解巴林兄弟如何几乎摧毁了自己,首先必须理解1880年代的阿根廷——一个沉醉于自身潜力的国家。经过数十年的内战和政治不稳定之后,阿根廷在一个强大的中央政府下统一,并启动了一项雄心勃勃的现代化计划。铁路是其核心。1880年至1890年间,阿根廷的铁路网从大约2500公里扩展到超过9400公里,几乎全部由英国资本融资(Ferns, 1960)。
英国投资者以近乎狂热的热情将资金注入阿根廷铁路公司、土地抵押银行、省级政府债券和公共工程项目。阿根廷是维多利亚晚期新兴市场的宠儿——一个拥有看似无限农业潜力的广阔肥沃国家,政府急切地以几乎任何代价吸引外国投资。布宜诺斯艾利斯繁荣兴旺。地价飙升。由在伦敦客厅里出售的债券融资的新社区在潘帕斯草原上涌现。
| 年份 | 英国在阿根廷投资资本(百万英镑) | 阿根廷铁路网(公里) |
|---|---|---|
| 1880 | 20 | 2,516 |
| 1885 | 46 | 4,541 |
| 1887 | 80 | 6,709 |
| 1889 | 150 | 8,314 |
| 1890 | 157 | 9,432 |
这些资本的大部分通过巴林兄弟流入。1885年成为第一代雷维尔斯托克男爵的爱德华·巴林以一种模糊了与鲁莽界限的坚定信念推动公司的阿根廷战略。在他的领导下,巴林兄弟不仅仅是为其他投资者安排阿根廷债券发行——它承销这些债券,意味着公司承诺自行购买任何未售出的债券。在上涨的市场中,这带来巨额利润。在下跌的市场中,这是死刑判决。
雷维尔斯托克勋爵的豪赌
爱德华·巴林不是在暗处操作的流氓交易员。他是英国最负盛名的银行的高级合伙人,拥有无可挑剔的社会地位和相当的政治影响力。他的错误不是欺骗而是傲慢——坚信阿根廷的轨迹是一条直线向上,巴林兄弟的声誉本身就能无限期地维持投资者信心。
1880年代后期,警告信号不断积累。米格尔·胡亚雷斯·塞尔曼总统领导下的阿根廷政府通过外债和货币发行的组合为其扩张提供资金,这正在引发危险的通货膨胀。名义上与黄金挂钩的比索实际上在迅速贬值。一个叫做黄金溢价的指标——纸币比索低于其假定黄金价值的百分比——不断攀升。1885年黄金溢价约为37%。到1889年已飙升超过100%,意味着纸币已对黄金贬值一半以上(della Paolera and Taylor, 2001)。
关键性的误判发生在1888年,巴林兄弟承销了布宜诺斯艾利斯自来水和排水公司200万英镑的债券发行。这是一笔平凡的公用事业交易,但时机糟透了。投资者对阿根廷证券的兴趣已开始冷却。1889年初债券上市时,无人购买。巴林兄弟被迫将未售出的证券留在自己的资产负债表上。
巴林兄弟没有承认市场的裁决并减少风险敞口,而是继续承销新的阿根廷发行。雷维尔斯托克勋爵显然相信市场的暂时犹豫可以通过制度声望的纯粹力量来克服。他错了。
布宜诺斯艾利斯的革命与毁灭
阿根廷的危机伴随着戏剧性的暴力到来。到1890年年中,通货膨胀正在蹂躏城市中产阶级,黄金溢价达到了灾难性水平,公众对胡亚雷斯·塞尔曼政府的腐败和无能的愤怒已经沸腾。1890年7月26日,一场被称为"公园革命"的市民-军事起义在布宜诺斯艾利斯爆发。尽管叛乱在军事上被镇压,但它实现了政治目标——胡亚雷斯·塞尔曼于8月辞职,由副总统卡洛斯·佩列格里尼接任。
佩列格里尼继承了一个自由落体的经济。阿根廷最大的两家国内银行——国家银行和布宜诺斯艾利斯省银行——实际上已经资不抵债,仅靠进一步加速通胀的政府印钞来维持。外国投资者目睹街头的革命和交易所的货币崩溃,纷纷逃离阿根廷证券。
对于远在伦敦8000英里外的巴林兄弟来说,阿根廷债券价格的每一次下跌都在侵蚀它无法出售的庞大投资组合的价值。公司的阿根廷风险敞口已增长到约2100万英镑——对于一家自有资本仅约300万英镑的合伙企业来说,这是一个几乎难以理解的数字。
坦白
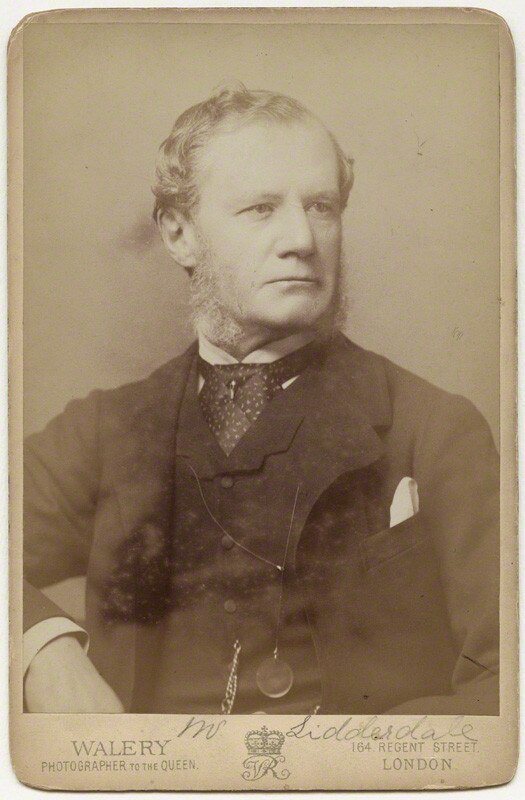
1890年11月8日星期六,爱德华·巴林去见英格兰银行行长威廉·利德代尔,告知巴林兄弟无法履行其义务。巴林兄弟担保的、在伦敦货币市场全面流通的承兑汇票总额约为2100万英镑。
利德代尔立即意识到这不仅仅是一家银行的问题。巴林兄弟的承兑汇票被伦敦乃至整个欧洲的银行、贴现行和金融机构持有。巴林兄弟的违约将引发连锁式的破产,可能摧毁整个伦敦金融城。长期萧条已经削弱了全球市场的信心。这种规模的崩溃可能将英国和世界推入更深的危机。
利德代尔在那一刻比任何人都更清楚地理解的是流动性不足与资不抵债之间的区别。巴林兄弟的阿根廷资产并非毫无价值。债券、铁路股票、土地抵押——它们具有真实的基础价值。但这些资产无法足够快地变现以应对到期债务的雪崩。巴林兄弟是流动性不足,而非资不抵债。它拥有好的资产,但时机不对。
利德代尔的48小时
随后发生的是19世纪金融史上最具影响的周末。利德代尔必须组建一个足以覆盖巴林兄弟债务的担保基金,而且必须在周一早上市场开盘前完成。
他开始接触伦敦最大的股份制银行和商业银行。他的论点很直白:如果巴林兄弟倒闭,由此引发的恐慌将摧毁比巴林兄弟本身大得多的机构。向救助基金出资不是慈善——而是自我保护。
罗斯柴尔德银行王朝有特别的理由感到矛盾。伦敦家族的掌门人内森·罗斯柴尔德对巴林兄弟毫无好感——两个家族竞争了一个世纪。罗斯柴尔德家族对阿根廷风险敞口保持了更为谨慎的态度,看不出有什么理由要让自己的审慎去补贴巴林兄弟的鲁莽。最初,内森·罗斯柴尔德拒绝参与。
利德代尔通过一切可用渠道施加压力。最终罗斯柴尔德家族让步并加入了财团,不仅带来了自己的承诺,还带来了无与伦比的国际网络。
通过该网络,罗斯柴尔德家族帮助安排了救助的关键组成部分:一笔300万英镑的黄金贷款,其中法兰西银行提供150万英镑,俄罗斯国家银行提供150万英镑。这笔外国黄金至关重要——它补充了因危机而耗尽的英格兰银行储备,并向市场表明救助得到了国际支持。
到周一早上,利德代尔组建了1710万英镑的担保基金。这实际上是近代金融史上首次协调的中央银行救助——是J.P.摩根在1907年恐慌中执行的操作和美联储在2008年危机中采取措施的先驱。
救助为何成功
巴林兄弟进行了重组。旧合伙企业被解散,一个新实体——巴林兄弟有限公司——作为股份有限公司成立。巴林家族向重组贡献了大量个人资产。雷维尔斯托克勋爵蒙受屈辱但个人并未破产,退出了公司领导层。
担保基金完全按照利德代尔的设想运作。巴林兄弟的债务在到期时得到履行。其持有在清算信托中的阿根廷资产随着市场条件改善在随后数年内逐步出售。信托清算完毕时,担保人已获得全额偿还,包括利息。财团中没有任何银行在救助中亏损。
| 救助组成部分 | 金额(百万英镑) |
|---|---|
| 英格兰银行出资 | 1.0 |
| 伦敦银行财团担保 | 16.1 |
| 法兰西银行黄金贷款 | 1.5 |
| 俄罗斯国家银行黄金贷款 | 1.5 |
| 巴林家族个人出资 | ~1.0 |
阿根廷失去的十年
如果说救助拯救了伦敦,它对布宜诺斯艾利斯则毫无帮助。阿根廷在经济灾难中进入了1890年代。实际GDP在1890年至1891年间急剧收缩。银行系统本已脆弱,实际上已经崩溃——国家银行于1891年清算,布宜诺斯艾利斯省银行需要长期重组。
佩列格里尼总统与欧洲债权人就重组阿根廷主权债务进行了谈判,最终在1893年达成了被称为罗梅罗安排的协议。利息支付减少,期限延长,但代价是十年的财政紧缩和生活水平下降。阿根廷1998-2002年后来的崩溃将重复许多相同的模式。
1890年的阴影:从利德代尔到利森
巴林兄弟从1890年的濒死体验中幸存下来,在更为谨慎的领导下又经营了一个世纪。1995年2月——利德代尔救助后几乎正好105年——巴林兄弟再次倒塌,这次是被尼克·利森在新加坡衍生品市场的未授权交易所摧毁。损失总计8.27亿英镑,超过公司资本的两倍。但在1995年,与1890年不同,没有救助到来。
1890年巴林兄弟流动性不足但有偿付能力。1995年巴林兄弟既缺乏流动性又资不抵债。1890年利德代尔可以令人信服地论证救助巴林兄弟就是拯救系统。1995年英格兰银行得出结论,巴林兄弟足够小,可以在没有系统性后果的情况下倒闭。
现代危机管理的模板
1890年的巴林危机确立了在一个多世纪后仍然是金融危机管理核心的原则。利德代尔的救助创建了操作手册:识别系统性风险,区分流动性不足与资不抵债,以公共支持为后盾组建私人机构联盟,提供临时流动性而非永久补贴,确保被救助机构的股东承担后果。
J.P.摩根在1907年恐慌中遵循了几乎相同的剧本。1913年美联储的创建将利德代尔和摩根即兴完成的工作制度化了(Kindleberger, 2000)。2008年,当雷曼兄弟的倒闭展示了当局拒绝救助系统重要性机构时会发生什么,政策制定者们回到了利德代尔的教科书。
巴林危机不那么令人舒适地确立的是道德风险问题。如果巴林兄弟可以对单一国家的债务进行巨大的集中押注,当押注失败时又能获得救助,那么任何银行有什么动力去行使审慎呢?市场吸收的教训不是"不要承担过度风险",而是"除非你大到且相互关联到当局无法承受让你倒闭的后果,否则不要承担过度风险"。
这个教训——腐蚀性的、持久的、至今未解决的——是1890年11月一个周末最持久的遗产,那个周末英格兰银行行长凝视深渊,决定救助的代价无论多么陡峭,都比让英国最古老的商业银行将世界金融之都拖入黑暗的代价要小。
Historical records 了解我们的方法论.