Kekuatan Besar Keenam Eropa
Hanya sedikit lembaga keuangan dalam sejarah yang pernah menerima penghormatan setinggi yang menyelimuti Baring Brothers & Co. pada puncak kejayaannya. Didirikan pada tahun 1762 oleh Sir Francis Baring, perusahaan ini naik melewati dekade-dekade bergolak di akhir abad ke-18 untuk menjadi salah satu bank dagang paling terkemuka di London. Pada tahun 1803, perusahaan ini mengatur pembiayaan untuk Pembelian Louisiana — transaksi yang melaluinya Amerika Serikat memperoleh 828.000 mil persegi dari Prancis era Napoleon seharga $15 juta. Selama Perang Napoleon dan masa sesudahnya, Barings membiayai pemerintahan di kedua sisi Atlantik. Pada tahun 1820-an, Duc de Richelieu dilaporkan menggambarkan kekuatan besar Eropa sebagai Inggris, Prancis, Austria, Prusia, Rusia, dan Baring Brothers (Ziegler, 1988).
Perbandingan itu hanya setengah ironis. Barings beroperasi di persimpangan keuangan negara dan ekspansi kekaisaran sepanjang abad ke-19, menjamin pinjaman untuk pemerintah dari Kanada hingga Argentina, dari Kekaisaran Ottoman hingga Amerika Serikat. Barings adalah bankir bagi Kerajaan Inggris. Generasi demi generasi keluarga Baring bertugas di Parlemen dan House of Lords. Ketika sebuah pemerintah asing membutuhkan akses ke pasar modal London — yang saat itu merupakan kumpulan kekayaan investasi terdalam di muka bumi — mereka mendatangi Barings.
Namun pada tahun 1880-an, reputasi luar biasa itu telah mulai melampaui kehati-hatian yang membangunnya.
Fatamorgana Berlapis Emas Argentina
Untuk memahami bagaimana Barings nyaris menghancurkan dirinya sendiri, pertama-tama kita harus memahami Argentina tahun 1880-an — sebuah negara yang mabuk oleh potensinya sendiri. Setelah puluhan tahun perang saudara dan ketidakstabilan politik, Argentina telah bersatu di bawah pemerintah pusat yang kuat dan memulai program modernisasi yang ambisius. Kereta api menjadi pusatnya. Antara tahun 1880 dan 1890, jaringan kereta api Argentina berkembang dari sekitar 2.500 kilometer menjadi lebih dari 9.400 kilometer, hampir seluruhnya dibiayai oleh modal Inggris (Ferns, 1960).
Investor Inggris menumpahkan uang ke perusahaan kereta api Argentina, bank hipotek tanah, obligasi pemerintah provinsi, dan proyek pekerjaan umum dengan antusiasme yang mendekati mania. Argentina adalah kesayangan pasar berkembang di era Victoria akhir — sebuah negara luas dan subur dengan potensi pertanian yang tampaknya tak terbatas serta pemerintah yang ingin menarik investasi asing dengan hampir segala cara. Buenos Aires berkembang pesat. Harga tanah melonjak. Kawasan permukiman baru bermunculan di pampa, dibiayai oleh obligasi yang dijual di ruang tamu London.
| Tahun | Modal Inggris Diinvestasikan di Argentina (juta £) | Jaringan Kereta Api Argentina (km) |
|---|---|---|
| 1880 | 20 | 2.516 |
| 1885 | 46 | 4.541 |
| 1887 | 80 | 6.709 |
| 1889 | 150 | 8.314 |
| 1890 | 157 | 9.432 |
Sebagian besar modal ini mengalir melalui Baring Brothers. Edward Baring, yang menjadi Baron Revelstoke pertama pada tahun 1885, mendorong strategi Argentina perusahaan dengan keyakinan yang mengaburkan batas dengan kecerobohan. Di bawah kepemimpinannya, Barings tidak sekadar mengatur penerbitan obligasi Argentina untuk investor lain — mereka menjaminnya, yang berarti perusahaan berkomitmen untuk membeli sendiri obligasi yang tidak terjual. Di pasar yang naik, ini sangat menguntungkan. Di pasar yang turun, ini adalah hukuman mati.
Pertaruhan Lord Revelstoke
Edward Baring bukanlah pedagang nakal yang beroperasi dalam bayang-bayang. Dia adalah mitra senior dari rumah perbankan paling bergengsi di Inggris, seorang pria dengan kredensial sosial yang tak tercela dan pengaruh politik yang cukup besar. Kesalahannya bukanlah penipuan melainkan keangkuhan — keyakinan yang tak tergoyahkan bahwa lintasan Argentina adalah garis lurus ke atas dan bahwa reputasi Barings saja bisa mempertahankan kepercayaan investor tanpa batas waktu.
Sepanjang akhir tahun 1880-an, tanda-tanda peringatan menumpuk. Pemerintah Argentina di bawah Presiden Miguel Juarez Celman telah membiayai ekspansinya melalui kombinasi pinjaman luar negeri dan penerbitan mata uang yang memicu inflasi berbahaya. Peso, yang secara nominal dipatok terhadap emas, dalam praktiknya terdepresiasi dengan cepat. Premi emas — persentase di mana peso kertas diperdagangkan di bawah nilai emas yang seharusnya — terus naik. Pada tahun 1885, premi emas sekitar 37 persen. Pada tahun 1889, angka ini melonjak melampaui 100 persen, yang berarti mata uang kertas telah kehilangan lebih dari setengah nilainya terhadap emas (della Paolera and Taylor, 2001).
Kesalahan perhitungan kritis datang pada tahun 1888, ketika Barings menjamin penerbitan obligasi senilai £2 juta untuk Buenos Aires Water Supply and Drainage Company. Itu adalah transaksi utilitas publik biasa, tetapi waktunya sangat buruk. Ketika obligasi itu dipasarkan pada awal 1889, tidak ada yang membelinya. Barings harus menanggung surat berharga yang tidak terjual di neraca mereka sendiri.
Alih-alih mengakui putusan pasar dan mengurangi eksposur, Barings terus menjamin penerbitan Argentina yang baru. Lord Revelstoke tampaknya percaya bahwa keraguan sementara pasar bisa diatasi dengan kekuatan murni dari prestise institusional. Dia salah.
Revolusi dan Kehancuran di Buenos Aires
Krisis Argentina datang dengan kekerasan yang dramatis. Pada pertengahan 1890, inflasi merusak kelas menengah perkotaan, premi emas telah mencapai tingkat bencana, dan kemarahan publik terhadap korupsi dan ketidakmampuan pemerintah Juarez Celman telah mendidih. Pada tanggal 26 Juli 1890, sebuah pemberontakan sipil-militer yang dikenal sebagai Revolusi Taman meletus di Buenos Aires. Meskipun pemberontakan itu ditekan secara militer, ia mencapai tujuan politiknya — Juarez Celman mengundurkan diri pada bulan Agustus, digantikan oleh wakil presidennya, Carlos Pellegrini.
Pellegrini mewarisi ekonomi yang jatuh bebas. Dua bank domestik terbesar Argentina — Banco Nacional dan Banco de la Provincia de Buenos Aires — secara efektif sudah bangkrut. Investor asing melarikan diri dari sekuritas Argentina secara massal.
Bagi Baring Brothers, delapan ribu mil jauhnya di London, setiap penurunan harga obligasi Argentina menggerogoti nilai portofolio besar yang tidak bisa mereka jual. Eksposur Argentina perusahaan telah tumbuh menjadi sekitar £21 juta — jumlah yang hampir tak terbayangkan untuk sebuah kemitraan yang modalnya sendiri mungkin hanya £3 juta.
Pengakuan
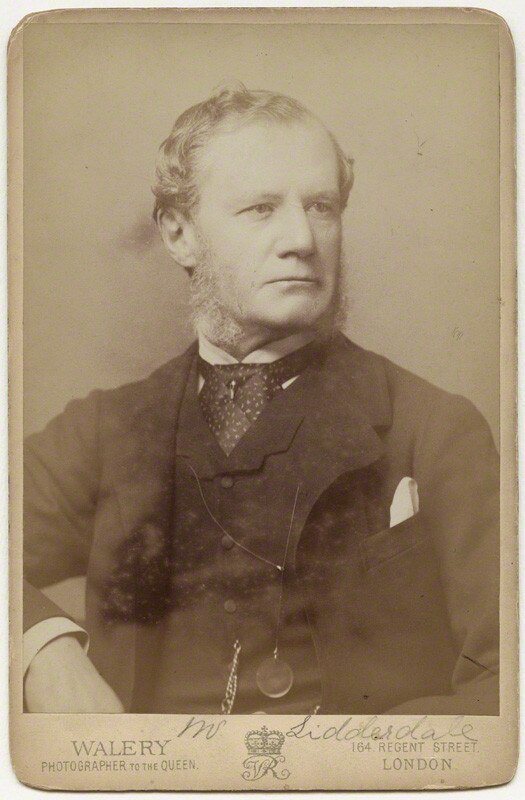
Pada hari Sabtu, 8 November 1890, Edward Baring menemui William Lidderdale, Gubernur Bank of England, dan menyampaikan berita bahwa Barings tidak dapat memenuhi kewajibannya. Akseptasi Barings — surat wesel yang dijamin Barings dan beredar di seluruh pasar uang London — totalnya sekitar £21 juta.
Lidderdale langsung memahami bahwa ini bukan sekadar masalah satu bank. Akseptasi Baring Brothers dipegang oleh bank, rumah diskon, dan lembaga keuangan di seluruh London dan bahkan seluruh Eropa. Kegagalan Barings akan memicu reaksi berantai yang bisa meruntuhkan seluruh City of London. Depresi Panjang sudah melemahkan kepercayaan di pasar global.
Yang dipahami Lidderdale, mungkin lebih jelas dari siapa pun pada saat itu, adalah perbedaan antara ilikuiditas dan insolvensi. Aset Argentina milik Barings tidaklah tak bernilai. Obligasi, saham kereta api, hipotek tanah — semuanya memiliki nilai dasar yang nyata. Tetapi aset-aset ini tidak bisa diubah menjadi uang tunai cukup cepat untuk memenuhi longsoran kewajiban yang jatuh tempo. Barings itu ilikuid, bukan insolven. Mereka memiliki aset yang baik dan waktu yang buruk.
48 Jam Lidderdale
Yang terjadi selanjutnya adalah akhir pekan paling penting dalam keuangan abad ke-19. Lidderdale harus menyusun dana jaminan yang cukup besar untuk menutupi kewajiban Barings, dan harus menyelesaikannya sebelum pasar buka pada Senin pagi.
Dia mulai mendekati bank-bank saham gabungan dan rumah dagang terbesar di London. Argumennya lugas: jika Barings gagal, kepanikan yang dihasilkan akan menghancurkan institusi yang jauh lebih besar dari Barings sendiri. Berkontribusi pada dana penyelamatan bukanlah amal — melainkan pelestarian diri.
Dinasti perbankan Rothschild memiliki alasan khusus untuk bersikap ambivalen. Nathan Rothschild, kepala keluarga London, tidak menyukai Barings — kedua keluarga telah bersaing selama satu abad. Awalnya, Nathan Rothschild menolak untuk berpartisipasi.
Lidderdale memberikan tekanan melalui setiap saluran yang tersedia. Akhirnya, keluarga Rothschild mengalah dan bergabung dengan konsorsium, membawa tidak hanya komitmen mereka sendiri tetapi juga jaringan internasional mereka yang tak tertandingi.
Melalui jaringan itu, Rothschild membantu mengatur komponen kritis penyelamatan: pinjaman emas senilai £3 juta, dengan £1,5 juta dari Banque de France dan £1,5 juta dari Bank Negara Rusia. Emas asing ini sangat penting — mengisi kembali cadangan Bank of England yang terkuras oleh krisis dan menunjukkan kepada pasar bahwa penyelamatan memiliki dukungan internasional.
Pada Senin pagi, Lidderdale telah menyusun dana jaminan sebesar £17,1 juta. Ini pada dasarnya adalah penyelamatan bank sentral terkoordinasi pertama dalam sejarah keuangan modern — pendahulu operasi yang akan dilakukan J.P. Morgan selama Kepanikan 1907 dan yang akan dilakukan Federal Reserve selama krisis 2008.
Mengapa Penyelamatan Berhasil
Barings direstrukturisasi. Kemitraan lama dibubarkan, dan entitas baru — Baring Brothers & Co., Limited — didirikan sebagai perusahaan perseroan terbatas. Keluarga Baring menyumbangkan aset pribadi yang signifikan untuk restrukturisasi. Lord Revelstoke, dipermalukan tetapi tidak bangkrut secara pribadi, mundur dari kepemimpinan perusahaan.
Dana jaminan berfungsi persis seperti yang dimaksudkan Lidderdale. Kewajiban Barings dipenuhi saat jatuh tempo. Aset Argentina-nya, yang dipegang dalam trust likuidasi, dijual secara bertahap selama beberapa tahun berikutnya seiring membaiknya kondisi pasar. Pada saat trust diselesaikan, para penjamin telah dibayar penuh, dengan bunga.
| Komponen Penyelamatan | Jumlah (juta £) |
|---|---|
| Kontribusi Bank of England | 1,0 |
| Jaminan konsorsium bank London | 16,1 |
| Pinjaman emas dari Banque de France | 1,5 |
| Pinjaman emas dari Bank Negara Rusia | 1,5 |
| Kontribusi pribadi keluarga Baring | ~1,0 |
Dekade yang Hilang Argentina
Jika penyelamatan menyelamatkan London, itu tidak melakukan apa pun untuk Buenos Aires. Argentina memasuki tahun 1890-an dalam bencana ekonomi. PDB riil menyusut tajam antara 1890 dan 1891. Sistem perbankan, yang sudah rapuh, secara efektif runtuh — Banco Nacional dilikuidasi pada 1891.
Presiden Pellegrini bernegosiasi dengan kreditur Eropa untuk merestrukturisasi utang berdaulat Argentina, akhirnya mencapai kesepakatan pada tahun 1893 yang dikenal sebagai Pengaturan Romero. Pembayaran bunga dikurangi dan jatuh tempo diperpanjang, tetapi biayanya adalah satu dekade penghematan fiskal dan standar hidup yang tertekan. Keruntuhan Argentina kemudian pada 1998-2002 akan mengulangi banyak pola yang sama.
Bayangan 1890: Dari Lidderdale ke Leeson
Baring Brothers selamat dari pengalaman nyaris mati pada tahun 1890 dan terus beroperasi selama satu abad lagi. Pada Februari 1995 — hampir tepat 105 tahun setelah penyelamatan Lidderdale — Barings runtuh lagi, kali ini dihancurkan oleh perdagangan tidak sah Nick Leeson di pasar derivatif Singapura. Kerugian mencapai £827 juta. Tetapi pada 1995, tidak seperti 1890, tidak ada penyelamatan yang datang.
Pada tahun 1890, Barings ilikuid tetapi solven. Pada tahun 1995, Barings ilikuid sekaligus insolven. Pada tahun 1890, Lidderdale bisa berargumen secara meyakinkan bahwa menyelamatkan Barings berarti menyelamatkan sistem. Pada tahun 1995, Bank of England menyimpulkan bahwa Barings cukup kecil untuk gagal tanpa konsekuensi sistemik.
Template untuk Manajemen Krisis Modern
Krisis Baring tahun 1890 menetapkan prinsip-prinsip yang tetap menjadi inti manajemen krisis keuangan lebih dari satu abad kemudian. Penyelamatan Lidderdale menciptakan buku pedoman operasional: identifikasi risiko sistemik, bedakan antara ilikuiditas dan insolvensi, kumpulkan koalisi lembaga swasta dengan dukungan publik, sediakan likuiditas sementara bukan subsidi permanen, dan pastikan pemegang saham lembaga yang diselamatkan menanggung konsekuensi.
J.P. Morgan mengikuti naskah yang hampir identik selama Kepanikan 1907. Pendirian Federal Reserve pada 1913 melembagakan apa yang telah dilakukan Lidderdale dan Morgan secara improvisasi (Kindleberger, 2000). Dan pada 2008, ketika kegagalan Lehman Brothers menunjukkan apa yang terjadi ketika otoritas menolak menyelamatkan institusi yang penting secara sistemik, pembuat kebijakan kembali ke buku pedoman Lidderdale.
Yang juga ditetapkan oleh Krisis Baring, secara kurang nyaman, adalah masalah moral hazard. Jika Barings bisa memasang taruhan terkonsentrasi yang sangat besar pada utang satu negara dan diselamatkan ketika taruhan itu salah, insentif apa yang dimiliki bank mana pun untuk berhati-hati? Pelajaran yang diserap pasar bukanlah "jangan ambil risiko berlebihan" tetapi "jangan ambil risiko berlebihan kecuali Anda cukup besar dan cukup saling terhubung sehingga otoritas tidak mampu membiarkan Anda gagal."
Pelajaran itu — korosif, persisten, dan masih belum terselesaikan — adalah warisan paling tahan lama dari akhir pekan November 1890 ketika Gubernur Bank of England menatap ke jurang dan memutuskan bahwa biaya penyelamatan, betapapun curamnya, lebih kecil dari biaya membiarkan bank dagang tertua di Inggris menyeret ibu kota keuangan dunia ke dalam kegelapan.
Terkait
Historical records Pelajari lebih lanjut tentang metodologi kami.