墨西哥的经济奇迹
在二十世纪,鲜有经济转型能与墨西哥在1988年至1994年间所完成的变革相媲美——既如此戏剧性,又如此广受称颂。卡洛斯·萨利纳斯·德戈尔塔里总统接手的是一个被1980年代债务危机重创、被经济学家称为"失去的十年"的停滞经济。在一批受过哈佛和芝加哥训练的技术官僚(tecnócratas)的协助下,他所构建的一切看起来像是市场自由化在任何地方都能奏效的明证。
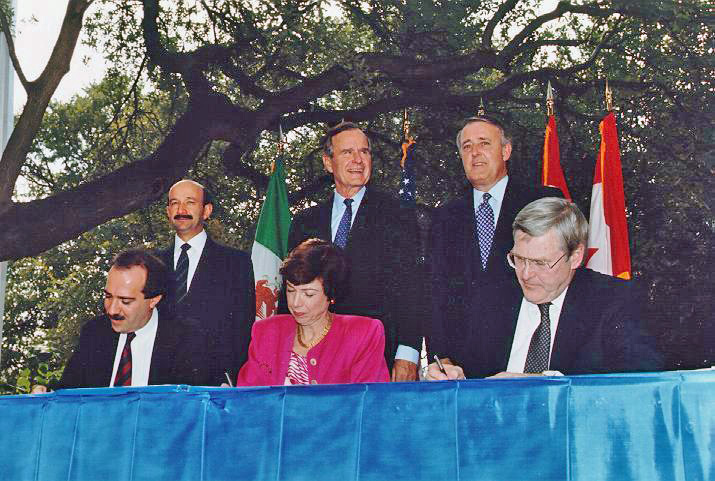
1987年高达160%的通胀率,到1993年被压缩至个位数。国有企业以惊人的速度完成私有化——银行、电话公司、航空公司、钢铁厂相继易手。低廉的劳动力成本、与美国的地理毗邻、以及一个能流利讲述华尔街语言的政府,吸引外资滚滚而来。整个项目的核心是《北美自由贸易协定》(NAFTA),该协定于1994年1月1日生效,将墨西哥经济与美国和加拿大经济绑入地球上最大的自由贸易区。
国际资本市场慷慨地回报了这一项目。流入墨西哥的净私人资本从1989年的32亿美元增至1993年的308亿美元(Sachs, Tornell, and Velasco, 1996)。墨西哥于1994年加入经合组织(OECD),获得正式承认,跻身发达经济体行列。摩根士丹利和高盛的分析师们竞相发布措辞最热情洋溢的报告,赞颂所谓的"墨西哥奇迹"。
然而在繁荣的表象之下,结构性紧张正在积聚。墨西哥的汇率在一个狭窄的爬行区间内钉住美元——这一政策成功地锚定了通胀预期,但到1993年,已制造出相对于1987年水平高估约25%的实际汇率。墨西哥出口品按国际标准衡量日益昂贵,进口品则越来越便宜。经常账户赤字——一国在海外支出与收入之间的差额——急剧恶化,1993年已达GDP的6.5%,1994年还在向8%攀升。
这一赤字在很大程度上依赖短期资本流入来填补,而这些流入资金日益以美元计价。墨西哥政府将比索计价国债(tesobonos convertibles)滚转为美元挂钩工具,同样称为特索博诺。到1994年12月,未偿特索博诺债务约达290亿美元——几乎等于墨西哥全部外汇储备。实际上,该国是在以看似国内借贷的形式,借入外币。经济学家后来给这种做法起了个名字:原罪(original sin)。
击垮模式的那一年
即便墨西哥的经济基本面无懈可击,1994年也将是艰难的一年。事实上,那是活人记忆中政治暴力最为剧烈的一年。
1月1日——NAFTA生效的那一天——一支自称"萨帕塔民族解放军"的游击队占领了南部恰帕斯州的数座城镇。由蒙面副司令马科斯率领的萨帕塔派宣称对抗NAFTA,称其是对墨西哥原住民的死刑判决。起义在数日内遭到军事镇压,但墨西哥作为一个平静走向现代化国家的形象已碎成齑粉。已然高度警觉汇率风险的国际投资者,更新了他们的风险模型。
三月带来了更糟糕的消息。执政党革命制度党(PRI)的总统候选人、几乎被普遍认定将成为墨西哥下任总统的路易斯·多纳尔多·科洛西奥,于3月23日在蒂华纳的竞选集会上遭枪击头部。数小时后不治身亡。自1928年以来,墨西哥再未经历过这种规模的政治暗杀。随后数日比索急剧下跌,墨西哥中央银行在短短一个月内为捍卫汇率挂钩耗尽了110亿美元储备。
九月,执政党秘书长何塞·弗朗西斯科·鲁伊斯·马西欧在墨西哥城街头遭枪杀。一年来接连发生的暴力事件,在市场心理中已与系统性政治风险无从区分。
与此同时,美联储正以坚定的决心持续加息。1994年2月至11月间,联邦基金利率从3%升至5.5%——十个月内上调250个基点(Calvo and Mendoza, 1996)。美国利率上升意味着国内美元资产回报提高。此前流入高收益墨西哥金融工具的资本,起初悄无声息地开始北流。经常账户赤字如今依靠随时可以离场的投资者提供的越来越短期的流入资金来维持。
到1994年11月,墨西哥外汇储备已从年初的280亿美元跌至仅剩120亿美元。12月1日就职的埃内斯托·塞迪略新政府,接手的是一个不断恶化的局面,以及一个迅速变得无法防守的固定汇率承诺。
搞砸了的贬值
随后发生的事,是一堂关于如何不该管理汇率危机的教科书案例。
1994年12月19日,财政部长海梅·塞拉·普切主导的塞迪略经济团队召集了一批知名企业家和政界人士开会,提前告知即将进行的贬值。这本是一次善意的协商尝试,却也是一次灾难性的信息泄漏。与会者在公众知情之前,有数小时的窗口转移资金。次日早晨,当塞拉·普切宣布将比索交易区间扩大15%时,市场的反应不是宽慰,而是愤怒。
声明措辞也颇为含糊——15%的区间扩大究竟是可控的调整,还是走向自由浮动的第一步?在一年政治冲击和储备耗尽之后已然脆弱不堪的信心,顷刻间荡然无存。一直不安但尚能忍耐的投资者开始大举抛售比索。墨西哥中央银行单日便耗尽了40亿美元储备。
48小时内,塞拉·普切完全放弃了区间限制,让比索自由浮动。比索应声暴跌。此前维持在约1美元兑3.47比索的汇率,到12月22日已跌至4.65,此后数周内接连突破5、6、7比索关口。
塞拉·普切在就职仅29天后便宣告辞职。他的继任者吉列尔莫·奥尔蒂斯此后花了整整两年,试图在管理自由落体经济的同时重建信誉。比索最终在跌去危机前美元汇率逾50%后才趋于稳定。1995年墨西哥GDP收缩6.2%,创大萧条以来单年最大跌幅。失业率翻番。数千家企业贷款违约。与通胀挂钩的抵押贷款利率,令那些在繁荣年代贷款买房的墨西哥中产阶级一代人从此望房兴叹。
龙舌兰效应
市场不尊重国界,也鲜少等待基本面分析后再作判断。墨西哥贬值数日之内,全球各地的交易员开始抛售任何哪怕表面上与墨西哥相似的国家——经常账户赤字高企、短期美元计价债务、汇率挂钩随时可能崩溃——的货币和债券。由此形成的金融传染浪潮,被经济学家以特有的黑色幽默命名为"龙舌兰效应"。
阿根廷首当其冲。布宜诺斯艾利斯依据1991年可兑换计划将比索与美元按1:1挂钩——这一承诺以法律和近乎宗教般的信仰为后盾,背后是1980年代恶性通胀灾难留下的深刻记忆。当墨西哥比索崩溃时,投资者在阿根廷看到了熟悉的脆弱点:巨额经常账户赤字、与美元挂钩的银行体系、依赖外资的经济。银行存款三个月内减少了80亿美元——约占总量的18%。银行体系摇摇欲坠。阿根廷依靠大幅提高利率、并从IMF和世界银行获得紧急融资才勉强挺过难关,但损失惨重:1995年GDP收缩4.4%。
| 国家 | 资本外流峰值 | GDP影响(1995年) | 货币压力 |
|---|---|---|---|
| 墨西哥 | 储备从280亿跌至60亿美元 | −6.2% | 比索贬值约53% |
| 阿根廷 | 存款减少18%(80亿美元) | −4.4% | 挂钩勉强维持 |
| 巴西 | 数周内资本外逃90亿美元 | +4.2%(维持) | 雷亚尔贬值6% |
| 秘鲁 | 储备大幅损失 | +7.1%(维持) | 索尔贬值4% |
| 菲律宾 | 债券利差急剧扩大 | +4.7%(维持) | 比索跌4% |
巴西尽管被外界视为与墨西哥情形相近,却成功控制住了损失。1994年的雷亚尔计划——终结了巴西长期恶性通胀——实施不过数月,积累了相当的公信力。身为该计划设计者的卡多佐总统大幅提高利率,明确表达对新货币的坚定承诺。巴西受到冲击,但未曾崩溃。
救援:华尔街、华盛顿与外汇平准基金
克林顿政府以日益增长的警惕注视着墨西哥局势的恶化。地缘政治利益一目了然:墨西哥是美国的南方邻国,是第二大贸易伙伴,是刚刚生效的NAFTA伙伴。墨西哥的全面经济崩溃将引发向北的移民潮,并动摇华盛顿视为市场民主主义有效性样板的唯一拉美国家。
刚刚就任财政部长的罗伯特·鲁宾和副部长拉里·萨默斯主导了救援方案的拼凑。他们的第一个方案——400亿美元贷款担保计划——需要国会授权。国会拒绝配合。1994年11月中期选举大获全胜的共和党领导层,无意为在墨西哥押错宝的华尔街投资者买单。
鲁宾在财政部的工具箱里找到了外汇平准基金(ESF):一个依据1934年《黄金储备法》设立的大萧条时代储备基金,最初用于稳定美元汇率。它从未在如此规模下被动用,且无需国会授权。克林顿批准了。美国从ESF拨出200亿美元;IMF提供178亿美元的备用安排——当时史上规模最大;国际清算银行追加100亿美元;加拿大出资30亿美元。救援总额:约500亿美元。
政治反弹不在少数。批评者——不无道理地——指出这场救援主要是在保护押注失误的外国投资者,并制造道德风险,助长未来在新兴市场的冒险行为。时任哈佛教授的杰弗里·萨克斯猛烈抨击他所称的"华尔街-财政部复合体"——这个词用以指代投资银行业与经济政策制定之间的旋转门,正是这扇门孕育了一场为债券持有人而非普通墨西哥人量身定制的救援(Sachs, Tornell, and Velasco, 1996)。
然而无论政治色彩如何,救援奏效了。比索在1美元兑6至7比索附近趋于稳定。曾一度飙至年率80%以上的墨西哥利率,随着信心回归开始回落。政府实施了紧缩措施——削减支出、增税、紧急私有化——虽然痛苦,但卓有成效。更关键的是,墨西哥开始提前偿还美国贷款。到1997年1月,ESF贷款本息全部提前三年还清。
用贬值的货币书写的教训
墨西哥危机催生了大量事后分析文献,其中若干教训经久不衰,仅仅三年后的1997至1998年亚洲金融危机中几乎被逐字引用。
最根本的一条,是经济学家所谓"原罪"——以外币借贷的做法——的危险。墨西哥的特索博诺表面上看起来是国内债务,但它与美元挂钩,意味着比索贬值时,以本币计算的成本会爆炸式上涨。第二条教训关乎资本自由流动时代下固定汇率的危险。布雷顿森林体系的固定汇率之所以从1944年运行至1971年,正是因为资本管制限制了国际资本流动。而在1990年代已自由化的金融世界里,这些管制已不复存在。
第三条是传染的速度。在实时资本流动和全球化组合管理的时代,墨西哥的危机在阿根廷财政部官员读完早报之前,就已然成为布宜诺斯艾利斯的危机。
2001至2002年的阿根廷崩溃印证了这些教训被吸收得多么不充分。阿根廷撑过了龙舌兰效应,撑过了1999年巴西的贬值,在不断加深的衰退中仍死守美元挂钩——与此同时,恰恰积累了1994年摧毁墨西哥的那些脆弱性。2001年12月终于崩溃时,其解剖学与墨西哥危机几乎如出一辙:被高估的固定汇率、依赖外部借贷填补的经常账户赤字、已转向美元计价工具的政府债务结构,以及引发自我实现性挤兑的市场信心丧失。
危机之后
墨西哥从危机中恢复的速度,几乎超出了所有人的预期。1996年GDP重新回到5%以上的增速。比索找到了一个新的、更低的均衡位置。更便宜的货币推动出口大幅增长,墨西哥商品重获竞争力——那场被如此混乱处理的贬值,事后回看,在经济上实属必要。1990年代后期NAFTA贸易流量稳步扩大,墨西哥出口部门跻身发展中世界最具活力之列。
然而人力代价的复原并没有那么迅速。墨西哥实际工资恢复到危机前水平,花了将近十年。1990年代初持续下降的贫困率急剧反弹,并在高位徘徊。那些在繁荣年代以浮动利率贷款购房购车的中产阶级一代,发现自己陷入了随危机展开而数倍膨胀的债务困境。
海梅·塞拉·普切于1994年12月1日走马上任,计划主导一次平稳而无声的贬值,以悄然恢复竞争力。他在12月29日离开时,身后是拉丁美洲历史上最混乱的货币崩溃之一。两种结果之间的距离,是十九天、一次时机失当的声明,以及多年来悄然积累的一切脆弱性的重压——明证是,在金融领域,有序下调与失控危机之间的距离,永远比任何政府在越过临界点之前所相信的,都要薄得多。
Historical records 了解我们的方法论.